

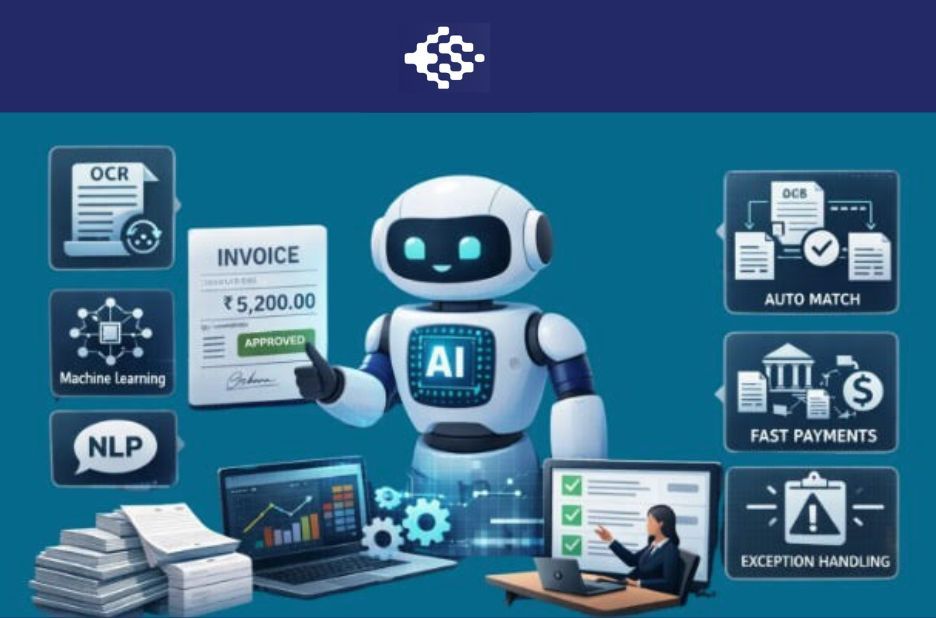
Por qué aparecen los fallos al registrar facturas manuales
Cuando el equipo introduce datos de forma manual, es común que se produzcan inconsistencias en importes, fechas, impuestos y números de documento. Un solo dígito mal transcrito puede generar una conciliación fallida o errores en el ingreso manual de facturas de proveedores un pago que se retrasa por revisión. Además, distintas personas pueden interpretar el formato del proveedor de manera diferente, sobre todo si existen varias plantillas de facturación.
Estos problemas no se limitan al registro en sí, sino que se reflejan en los procesos posteriores. En cuentas por pagar en finanzas, los errores típicos suelen terminar en reprocesos, solicitudes de aclaración y discrepancias en el saldo del proveedor. También puede ocurrir que una factura quede duplicada o que se aplique a una orden de compra distinta, lo cual complica el control y la trazabilidad.
Impacto en cuentas por pagar y riesgos operativos
Las fallas de captura suelen aumentar el tiempo de ciclo de aprobación y pago, porque la información llega incompleta o incorrecta a la etapa de revisión. Cuando el sistema no coincide con el cuentas por pagar en finanzas documento original, el equipo debe rastrear el origen del dato y corregirlo manualmente. Esto incrementa la carga operativa y afecta la productividad del área financiera y administrativa.
En el plano financiero, las inconsistencias pueden provocar diferencias entre lo registrado y lo contabilizado, afectando reportes de gasto, proyecciones y conciliaciones. En términos de riesgo operativo, se vuelve más difícil detectar proveedores con comportamientos atípicos o detectar cambios en condiciones comerciales. Por si fuera poco, la falta de estandarización en el ingreso manual dificulta auditorías y aumenta la probabilidad de incumplimientos por documentación deficiente.
Estrategias prácticas para corregir y prevenir errores
Una solución efectiva empieza con reglas claras de validación antes de que la información se consolide en el sistema. Definir formatos obligatorios para campos como RUC, número de factura, monto total, moneda y porcentaje de impuestos reduce la ambigüedad y evita capturas fuera de estándar. Complementa esto con validaciones de consistencia: por ejemplo, comprobar que el total calculado sea coherente con subtotales e impuestos.
También es recomendable implementar controles por rol y flujos de aprobación que minimicen la edición sin respaldo. Cuando varias personas participan, asignar responsabilidades específicas para cada campo reduce el margen de error y facilita rastrear quién ingresó cada dato. Además, estandarizar plantillas de captura y preparar un catálogo de campos por tipo de proveedor ayuda a que el equipo trabaje con criterios uniformes desde el inicio.
Conclusión
Reducir los fallos al registrar documentos exige combinar prevención, validación y orden en el flujo de trabajo. Al aplicar reglas de integridad, estandarizar el ingreso y asegurar revisiones con trazabilidad, se corta el ciclo de reproceso y se mejora la precisión de los saldos. El resultado es un proceso más confiable para la gestión de cuentas por pagar y una operación financiera con menos fricción. Para lograrlo de manera consistente, Breezefile puede apoyar la transición hacia un procesamiento más controlado y eficiente, disminuyendo la dependencia de la captura manual y mejorando la calidad de los datos. Con una base de información más limpia, las aprobaciones avanzan con mayor seguridad y las conciliaciones se vuelven más rápidas. Así, el equipo puede enfocarse en análisis y decisiones, en lugar de corregir errores repetitivos.